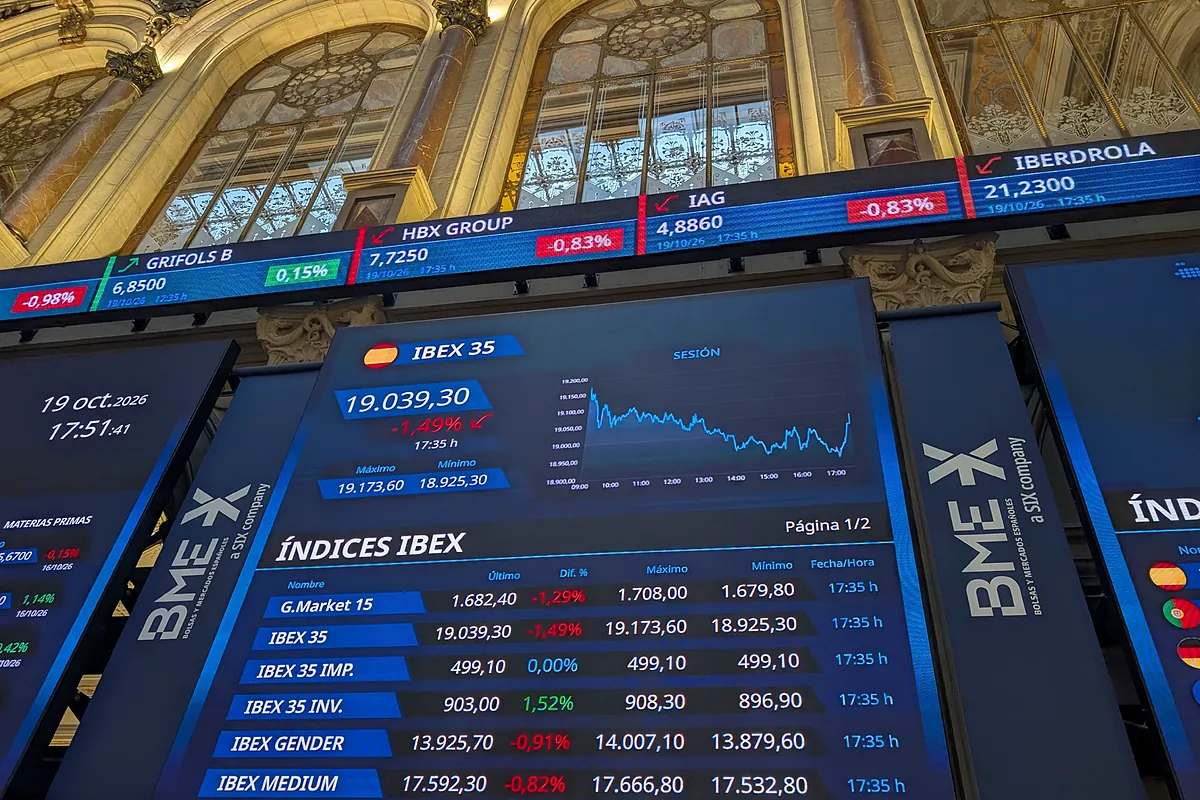
Küresel piyasalar güne belirgin bir riskten kaçış eğilimiyle başlıyor. Satışın merkezinde bu kez yalnızca petrol ve jeopolitik gelişmeler değil, yapay zeka ve yarı iletken şirketlerinin yüksek değerlemeleri ile hızla artan borçlanma ihtiyacı bulunuyor.
Wall Street dün karışık kapanırken teknoloji hisselerinde başlayan satış, bu sabah Asya’da sertleşti. Güney Kore’de KOSPI % 6 civarında gerilerken program işlemleri geçici olarak durduruldu. Japonya ve Tayvan’da da teknoloji hisseleri öncülüğünde güçlü satışlar görülüyor. Nasdaq vadeli endeksinin yaklaşık % 0,8, Avrupa vadeli endekslerinin ise % 0,4 gerilemesi Batı piyasalarında da negatif açılışa işaret ediyor.
ABD’de Endeks hareketleri sınırlı görünse de piyasanın altında daha zayıf bir tablo vardı. Nasdaq’ta düşüşe geçen hisse sayısının belirgin şekilde artması ve yarı iletken şirketlerinin satış baskısında kalması, risk iştahındaki bozulmanın birkaç şirketle sınırlı olmadığını gösteriyor.
Bu sabah Asya’daki satışın temel nedenleri: – Yapay zeka yatırımlarının getirisine ilişkin kuşkular, – Veri merkezi yatırımlarının büyük ölçüde borçlanmayla finanse edilmesi, – Çinli çip üreticilerinin teknolojik ilerlemesinin rekabeti artırması, – ABD tahvil faizlerinin tarihsel olarak yüksek kalması, – Ortadoğu’daki çatışmaların enerji ve enflasyon riskini canlı tutması. Tencent’in yapay zeka yatırımlarını finanse etmek amacıyla en az 4,5 milyar dolarlık tahvil ihracına çıkması da teknoloji sektöründeki büyümenin giderek daha fazla borçlanmaya dayandığını gösteriyor. Şirketin yılın ilk yarısındaki sermaye harcamaları iki kattan fazla arttı. ABD’de üçüncü çeyrek bilanço sezonu bugün büyük bankalarla başlıyor. JPMorgan, Goldman Sachs, Citigroup ve Wells Fargo sonuçlarını açıklayacak.
ABD tahvil piyasası dün Columbus Day nedeniyle kapalıydı. Bu sabah işlemlerin yeniden başlamasıyla 10 yıllık tahvil faizi yaklaşık 5 baz puan gerileyerek %5,19 seviyesine indi. Bu hareket ilk bakışta hisse senetleri için olumlu görünse de faiz düşüşünün nedeni önem taşıyor. Mevcut gerileme enflasyon endişesinin tamamen ortadan kalkmasından çok, hisse piyasasındaki riskten kaçışla tahvile yönelen güvenli liman talebinden kaynaklanıyor.
Dolar endeksi 18 ayın zirvesinden sınırlı geri çekilerek 102,39 civarında. EUR/USD 1,1177’ye yükselse de Fransa’nın bütçe görünümü ve Avrupa’daki mali riskler euro üzerinde baskı oluşturmaya devam ediyor. ABD’de yarın açıklanacak eylül enflasyonu öncesinde dolarda kalıcı bir zayıflama beklemek için henüz erken.
Brent petrol bu sabah yaklaşık % 1,3 gerileyerek 105,3 dolar, WTI petrol ise 92,5 dolar civarında işlem görüyor. Düşüşün ana nedeni, ABD’nin Rus yakıtlarına uygulanan bazı yaptırımları geçici olarak gevşetmesinin küresel dizel arzını artırabileceği beklentisi. OPEC’in 2026 küresel petrol talebi büyüme tahminini günlük 1,4 milyon varilden 400 bin varile indirmesi de fiyatları aşağı çekiyor.
Ons altın dün güçlü dolar ve yüksek petrolün Fed üzerindeki baskıyı artırmasıyla yaklaşık % 0,6 gerileyerek 4.165 dolar civarında kapandı. Bu sabah da 4.160–4.170 Dolar bölgesinde hareket ediyor. Altın iki karşıt etkinin arasında bulunuyor: – Jeopolitik gerilim ve hisse satışları güvenli liman talebini destekliyor.- Güçlü dolar ve yüksek reel faizler altını baskılıyor. Teknik olarak 4.150–4.120 dolar ana destek, 4.200–4.225 dolar ilk direnç bölgesi. Yarınki ABD enflasyonu yön açısından belirleyici olacak. Beklentinin üzerinde enflasyon ilk aşamada dolar ve tahvil faizlerini yükselterek altını baskılayabilir; ancak enflasyon endişesinin büyümesi orta vadede güvenli liman talebini yeniden artırabilir.
Bangkok’ta yapılan IMF–Dünya Bankası Yıllık Toplantıları’nın ilk mesajı : Küresel ekonomi beklenenden dirençli, fakat bu dayanıklılık giderek daha dar ve kırılgan bir zemine oturuyor. Büyümeyi yapay zeka yatırımları ayakta tutarken; yüksek petrol fiyatları, kamu borçları ve yükselen tahvil faizleri bu büyümenin finansman maliyetini artırıyor, oldu.
IMF, 2026 küresel büyüme tahminini % 3,0’dan % 3,1’e yükseltti. 2027 beklentisini % 3,4’te tuttu. ABD için büyüme beklentisi % 2,3, Euro Bölgesi için % 1,1, Çin için % 4,5, Hindistan için ise % 7 seviyesinde. Ancak IMF’nin asıl vurgusu manşet büyüme oranından çok, büyümenin birkaç ülke ve teknoloji şirketi etrafında yoğunlaşmasına yönelik. Nisan ayında küresel büyümenin % 95’ini 54 ülke üretirken bu sayı 32 ülkeye gerilemiş durumda. Bu tablo, dünya ekonomisinin genele yayılan sağlıklı bir genişleme içinde olmadığını söylüyor. ABD, Hindistan ve yapay zeka donanımı üreten bazı Asya ülkeleri büyürken; enerji ithalatçısı, yüksek borçlu ve teknoloji yatırımlarından yeterli pay alamayan ekonomiler geride kalıyor.
IMF’ye göre yapay zeka altyapı yatırımları küresel büyümenin % 3 civarında kalmasını sağlayan başlıca unsur. Veri merkezleri, enerji altyapısı, yarı iletkenler ve bulut teknolojilerine yapılan harcamalar özellikle ABD ve Asya ekonomilerini destekliyor.
Fakat bu hikayenin finansal tarafı daha problemli. Büyük teknoloji şirketlerinin küresel yatırım yapılabilir şirket tahvili ihraçlarındaki payı 2024’te % 1’in altındayken bugün yaklaşık % 10’a ulaşmış durumda. Dolayısıyla yapay zeka yatırımları artık yalnız şirketlerin özkaynaklarıyla değil, artan ölçüde borçla finanse ediliyor. Bu nedenle IMF mesajları değerlemelerin artık yalnız büyüme hikayesiyle değil, nakit akışı, borçluluk ve yatırımın geri dönüş süresiyle sorgulanması gerektiğini gösteriyor.
IMF, 2026 ortalama petrol fiyatını 96 dolar, 2027 için 87 dolar varsayıyor. Küresel enflasyonun 2026’da % 4,7, 2027’de % 4,1 olması bekleniyor. Hürmüz Boğazı’nın ancak Mart 2027’de yeniden açılacağı varsayımı da tahminlerin enerji arzında hızlı bir normalleşmeye dayanmadığını gösteriyor.
Toplantıların en önemli ikinci mesajı kamu borcu. IMF, küresel kamu borcunun 2025’te dünya millî gelirinin yaklaşık %94’üne ulaştığını ve 2029’da % 100’e çıkabileceğini hesaplıyor. Gelişmiş ekonomilerin ortalama bütçe açığının 2026’da millî gelirin % 5,2’sine ulaşması beklenirken, ABD ve Çin’de açığın % 8 civarında veya üzerinde olacağı tahmin ediliyor. imfconnect.org
Buradaki sorun yalnız borç stokunun büyümesi değil; borcun çok daha yüksek faizle çevriliyor olması. Yüksek bütçe açığı daha fazla tahvil ihracı, daha fazla tahvil ihracı da yatırımcıların daha yüksek faiz istemesi anlamına geliyor. Bu nedenle merkez bankaları politika faizlerini indirse bile 10–30 yıllık tahvil faizleri aynı ölçüde düşmeyebilir.
IMF, Türkiye’nin 2026 büyüme tahminini % 2,9’dan % 2,7’ye indirdi. Bu revizyonun arkasında yüksek enerji fiyatları, sıkı finansal koşullar ve iç talepte beklenen yavaşlama bulunuyor.
Türkiye açısından toplantılardan çıkan mesajların üç temel sonucu var.
Birincisi, petrolün 100 doların üzerinde kalması cari açık ve enflasyon açısından doğrudan olumsuz. İkincisi, küresel tahvil faizlerinin yüksek kalması Türkiye’nin eurobond maliyetini ve şirketlerin dış borçlanma faizini yükseltir. Üçüncüsü, IMF’nin mali disiplin çağrısı Türkiye açısından özellikle önemli. Para politikası sıkı kalırken bütçe politikası talebi desteklemeye devam ederse dezenflasyonun yükü tamamen TCMB’ye kalır. (M. BAKİ ATILAL)
 IMF Türkiye ekonomisi büyüme ve enflasyon tahminlerini açıkladı
 Altın enflasyon öncesi yükselişte
 Trump: Husiler yanlış işler yapıyorlar hem de çok yanlış
Sayfada yer alan bilgiler tavsiye niteliği taşımayıp yatırım danışmanlığı kapsamında değildir. Yatırımcı profilinize uymayabilir.